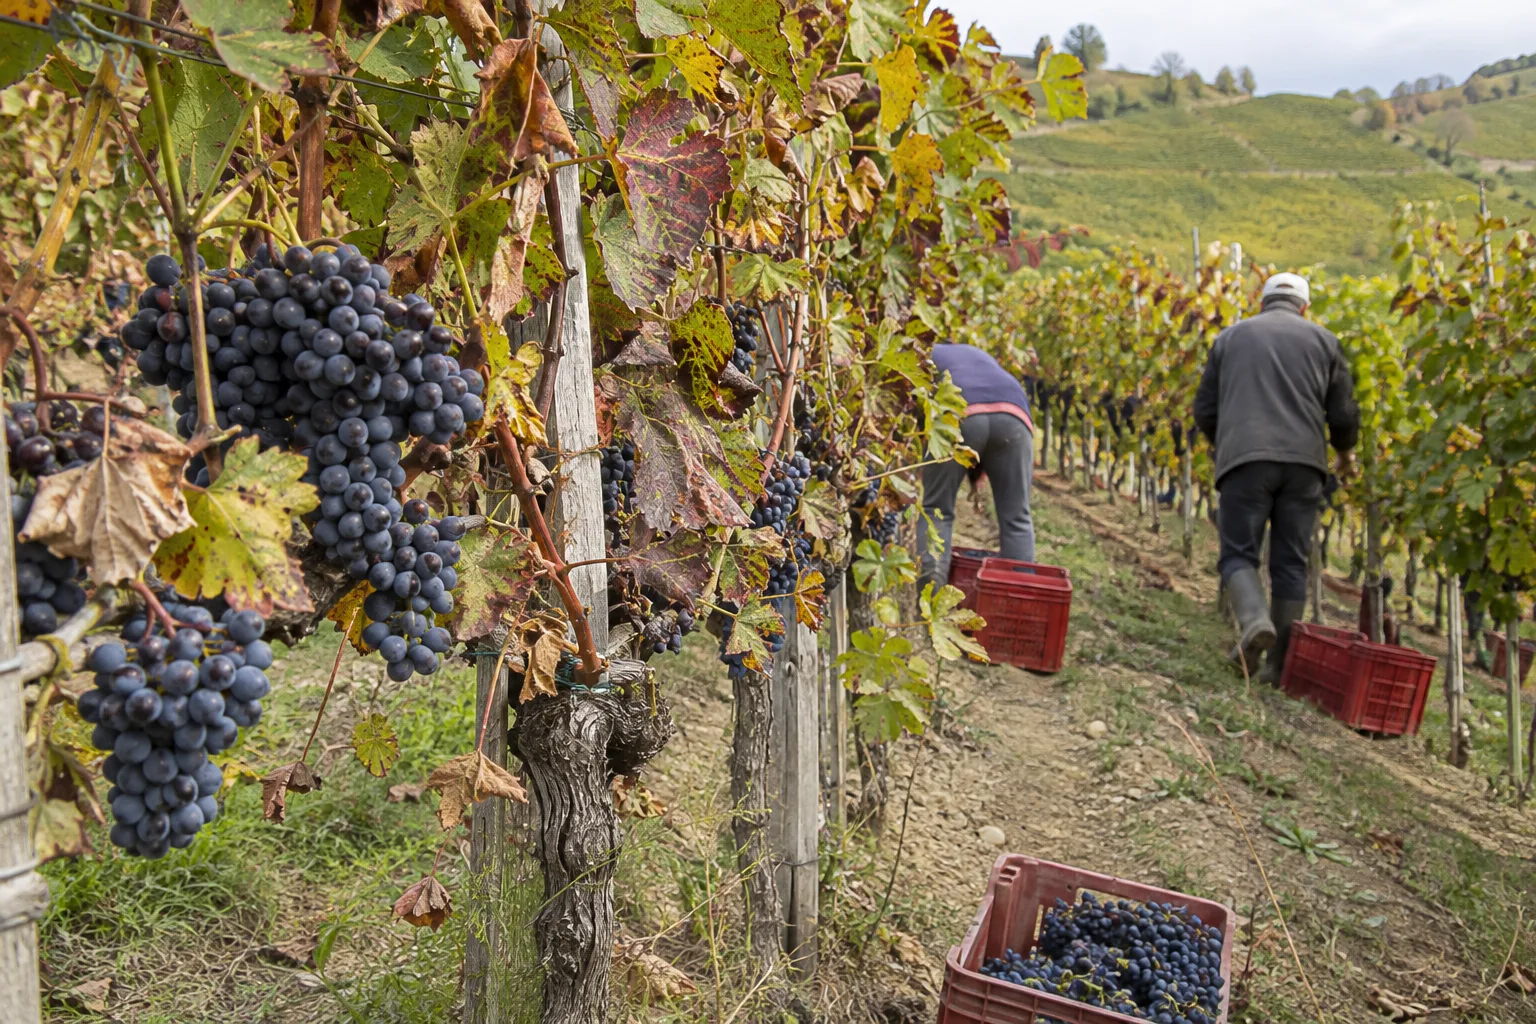
Copa-Cogeca prevede un calo del 4% della produzione vinicola UE nel 2026/2027
La produzione di vino e mosto dell’UE dovrebbe attestarsi a 133,6 milioni di ettolitri nella campagna 2026/2027, circa l’8% sotto la media delle ultime cinque campagne, mentre le avversità meteorologiche si sommano alla debolezza dei consumi e delle esportazioni.
La produzione scende sotto le medie recenti
Copa-Cogeca prevede che la produzione di vino e mosto dell’Unione europea raggiunga 133,6 milioni di ettolitri nella campagna 2026/2027, il 4% in meno rispetto alla vendemmia precedente e circa l’8% sotto la media delle ultime cinque campagne. Le stime, diffuse il 12 novembre, collocano la nuova stagione in un contesto di produzione in calo, domanda contenuta ed esportazioni più deboli.1
Italia, Spagna e Francia restano i tre maggiori produttori dell’UE e insieme rappresentano circa l’82% della sua produzione di vino e mosto. All’Italia spetta il 30% della produzione, alla Spagna il 27% e alla Francia il 25%.1
L’organizzazione ha attribuito i rendimenti inferiori e sempre più variabili a siccità ripetute, ondate di calore prolungate, gelate primaverili e grandinate in numerose regioni europee. Ha indicato l’instabilità climatica come un fattore determinante per la viticoltura e per le oscillazioni sempre più ampie fra una vendemmia e l’altra.1
Secondo Copa-Cogeca, fra il 2020 e il 2025 la produzione vinicola dell’UE è stata in media di circa 157 milioni di ettolitri l’anno. La produzione è generalmente diminuita dalla vendemmia 2020/2021, segnalando che in alcune aree i raccolti ridotti stanno diventando parte di un più ampio assestamento del settore, anziché restare una difficoltà temporanea.1
I consumi toccano il minimo da oltre trent’anni
Copa-Cogeca ha stimato il consumo mondiale di vino in 221 milioni di ettolitri, il livello più basso da oltre tre decenni. I consumi crebbero dal 1996 al 2007 e rimasero relativamente stabili fino al 2017, quando iniziò una contrazione duratura; dal 2022 il calo ha accelerato sia nell’UE sia in importanti mercati esterni.1
La quota dell’UE sul consumo mondiale di vino è scesa da quasi il 60% nel 2000 a circa il 48% attuale. La minore domanda ha ridotto volumi scambiati e prezzi lungo tutta la catena del valore, con vini rossi, rosati e vini base fra le categorie più colpite.1
La crescita nei mercati più recenti non ha compensato la contrazione dei consumi nei Paesi con una tradizione vinicola consolidata. Secondo Copa-Cogeca, questo squilibrio sta aumentando la pressione su viticoltori, cooperative, imbottigliatori ed esportatori, già alle prese con costi più elevati.1
Le esportazioni perdono valore e volume
Fra settembre 2025 e agosto 2026 le esportazioni vinicole dell’UE verso Paesi extra-UE hanno raggiunto un valore di 15,4 miliardi di euro, con una flessione annua del 6,8%. Nello stesso periodo di 12 mesi, i volumi esportati sono diminuiti del 3,3% a 27,5 milioni di ettolitri.1
Le esportazioni di vini a denominazione di origine protetta sono diminuite del 7,6%, quelle dei vini varietali del 6,7% e quelle dei vini a indicazione geografica protetta del 4,9%. I vini senza indicazione geografica sono stati l’unica grande categoria a rimanere relativamente stabile.1
I risultati sono variati anche secondo confezionamento e formato. Le esportazioni di vino sfuso sono cresciute del 5% e quelle in bag-in-box del 3,4%, mentre i vini in bottiglia sono arretrati del 7,5% e gli spumanti del 6,2%. La debolezza ha quindi interessato anche i segmenti di maggior valore.1
Le spedizioni verso gli Stati Uniti sono diminuite del 15,3%, mentre le esportazioni verso il Canada sono scese dell’11%, quelle verso la Svizzera del 9,2% e quelle verso il Regno Unito del 3,9%. Russia e Hong Kong sono stati fra i pochi mercati in crescita, con aumenti rispettivamente del 17,5% e del 10,9%.1
Anche gli scambi interni all’UE si sono indeboliti, con una diminuzione del 9,8% in valore e del 13,4% in volume, benché i valori unitari medi abbiano continuato a salire. I prezzi più elevati di alcuni prodotti non hanno quindi compensato integralmente la riduzione dei volumi.1
I produttori affrontano pressioni concomitanti
Luca Rigotti, presidente del gruppo di lavoro Vino di Copa-Cogeca, ha affermato che i produttori operano in condizioni sempre più difficili. Ha citato l’imprevedibilità meteorologica, l’aumento dei costi produttivi associato ai conflitti e alle tensioni geopolitiche, il declino strutturale del consumo di vino e i nuovi ostacoli al commercio e all’accesso ai mercati.1
Rigotti ha affermato che il settore vinicolo europeo continua a dimostrare resilienza e capacità di adattamento. A suo giudizio, dovrà continuare a investire in innovazione, sostenibilità e promozione della qualità, diversificando al contempo l’offerta, cercando nuovi mercati e ricostruendo rapporti più solidi con i consumatori, in particolare con le generazioni più giovani.1
La pressione combinata di raccolti più contenuti, domanda debole ed esportazioni in flessione lascia a produttori e commercianti minore capacità di assorbire ulteriori shock meteorologici o commerciali. Potrebbe inoltre incidere sugli acquisti, sulle scorte e sulla pianificazione commerciale di distributori, dettaglianti e aziende del settore delle bevande esposti alle vendite di vini premium in bottiglia e spumanti.1
Fonti
Scritto dalla redazione di Dionysus a partire dalle fonti qui sopra.