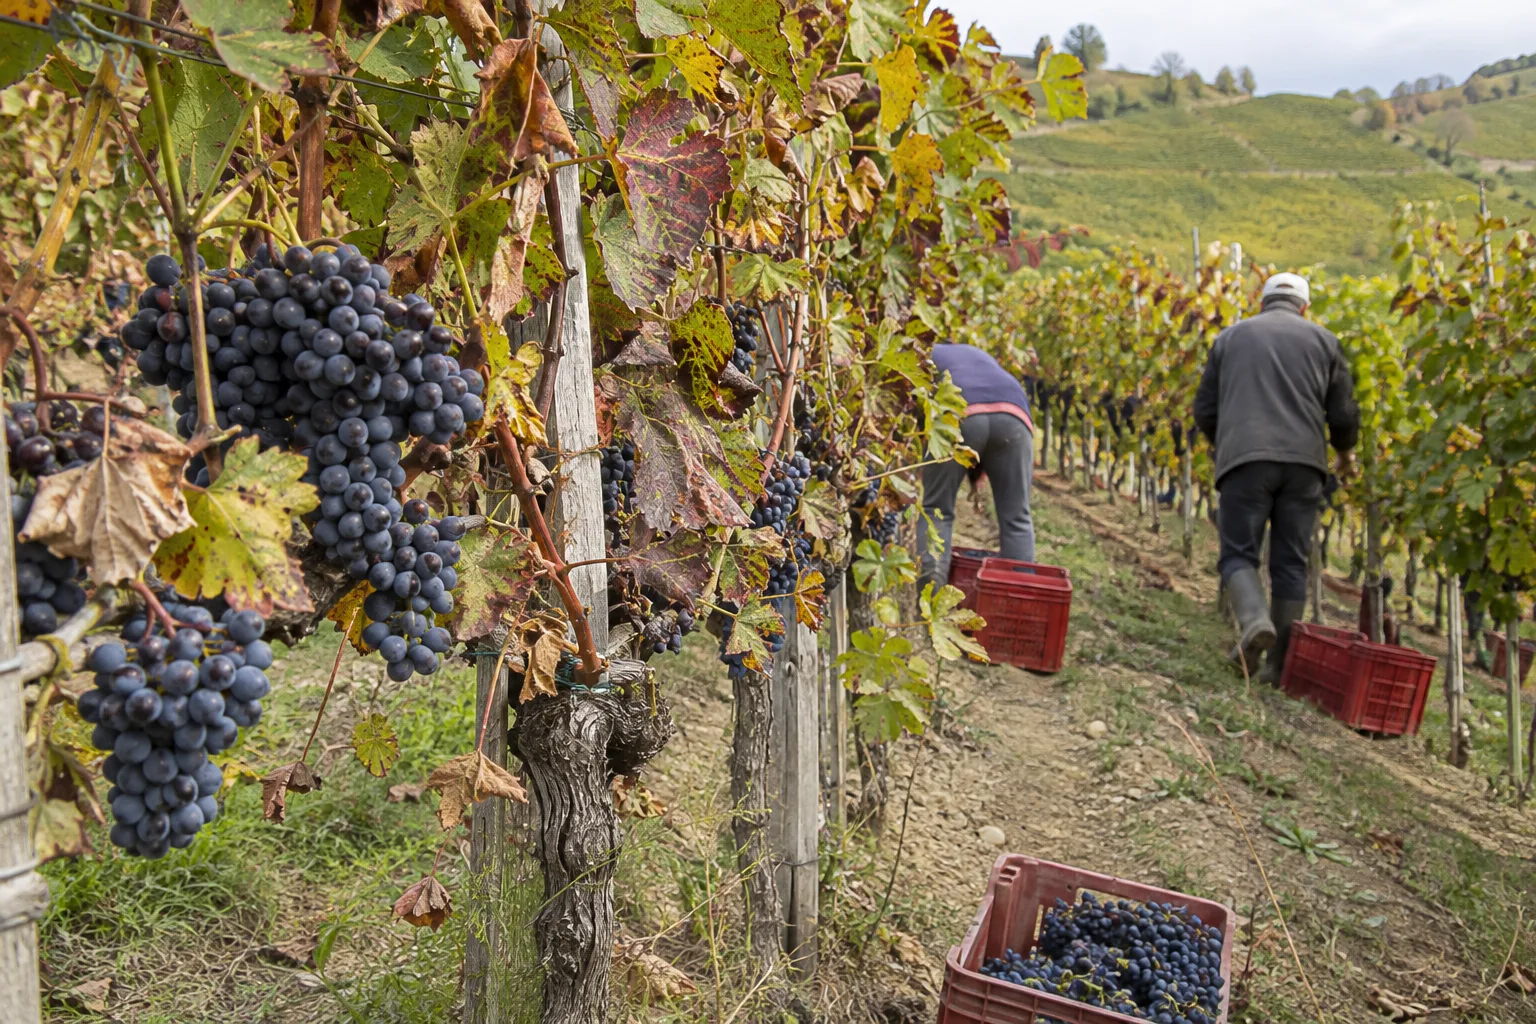
I mercati del vino sudamericani affrontano pressioni diverse in Argentina, Cile e Uruguay
In Argentina le consegne di vino sul mercato interno si sono indebolite nel settembre 2026, il Cile ha registrato cali nelle esportazioni in bottiglia e sfuse e in Uruguay una vendemmia più abbondante ha accresciuto l’offerta in un mercato già frenato da domanda debole e scorte accumulate.
Tre diverse fonti di pressione
Nel 2026 il settore vinicolo sudamericano affronta tre tensioni differenti: una domanda interna più debole in Argentina, una minore domanda estera per il Cile e scorte crescenti in Uruguay dopo una vendemmia più abbondante. Le conseguenti difficoltà riguardano i consumi, il collocamento dell’offerta disponibile e i margini delle cantine.1
WineMag.it ha riferito l’11 novembre che la pressione non è circoscritta a un solo Paese né a un’unica categoria di vino. I produttori stanno quindi rivedendo piani di vendita, gamme di prodotti e strategie di mercato in risposta alle diverse condizioni nazionali.1
Argentina: debolezza a settembre guidata dai vini varietali
Le consegne di vino argentino al mercato interno hanno raggiunto 707.145 ettolitri nel settembre 2026, con una diminuzione del 4,7% rispetto al settembre 2025. Da gennaio a settembre il calo è stato più contenuto, pari allo 0,2%, e le consegne dei nove mesi si sono attestate a 5,48 milioni di ettolitri, mostrando una maggiore stabilità del mercato da inizio anno rispetto all’ultimo dato mensile.1
L’andamento è variato sensibilmente tra le categorie. Le consegne di vini varietali sono diminuite del 14,3% a settembre e del 18,1% nei primi nove mesi dell’anno, mentre i vini senza indicazione varietale hanno perso lo 0,2% a settembre. Nello stesso mese gli spumanti sono cresciuti del 3,6% e le altre categorie del 13,4%.1
A settembre anche la domanda per colore ha seguito direzioni diverse: le consegne di vini bianchi sono aumentate dell’8%, mentre quelle di rossi e rosati insieme sono diminuite del 9,3%. I dati indicano uno spostamento tra segmenti, anziché una contrazione uniforme dell’intero mercato.1
Cile: arretrano le esportazioni in bottiglia e sfuse
La principale pressione sul Cile è arrivata dai mercati esteri. Tra gennaio e settembre 2026 le esportazioni di vino in bottiglia sono diminuite del 5,3% in volume e del 5,2% in valore. WineMag.it, citando il bollettino di ottobre dell’agenzia agricola cilena Odepa, ha inoltre riferito che nello stesso periodo le esportazioni vinicole complessive sono calate dell’8,8% in volume e del 6,4% in valore.1
Il vino sfuso ha registrato un risultato ancora peggiore, con una riduzione dell’11,4% dei volumi esportati. Il calo mostra che le difficoltà si sono estese oltre i canali premium e di marca, raggiungendo il commercio di grandi volumi da cui dipende l’assorbimento di quantità rilevanti di prodotto.1
I risultati sono cambiati a seconda della destinazione. Le vendite cilene di vino in bottiglia sono cresciute in Brasile, Regno Unito e Russia, ma sono diminuite negli Stati Uniti, in Cina e in Giappone, spingendo i produttori a diversificare i mercati anziché affidarsi a una ripresa generalizzata della domanda mondiale.1
Le aziende cilene stanno inoltre investendo nell’enoturismo, selezionando più attentamente i portafogli di marchi e puntando su vini più freschi, leggeri e a minore gradazione, compresi i prodotti dealcolati. Queste misure rispondono all’evoluzione delle preferenze e alla maggiore concorrenza delle proposte a bassa o nulla gradazione nel più ampio mercato delle bevande.1
Uruguay: una vendemmia più abbondante incontra una domanda debole
Con la vendemmia 2026 l’Uruguay ha prodotto 70,39 milioni di litri di vino, il 13,2% in più rispetto al 2025, partendo da circa 93,2 milioni di chilogrammi d’uva. La raccolta si è conclusa ad aprile dopo condizioni meteorologiche favorevoli; l’assenza di piogge dannose ha permesso di vendemmiare al punto ottimale di maturazione senza gli anticipi che talvolta sono imposti dai rischi sanitari.1
La ripresa produttiva ha coinciso con consumi interni deboli e giacenze accumulate nelle cantine. Le segnalazioni di vino invenduto e difficoltà commerciali hanno alimentato timori per la liquidità delle aziende, perché flussi di cassa più ristretti potrebbero limitare gli acquisti d’uva per la stagione seguente e trasferire la pressione ai viticoltori.1
Anche problemi logistici e portuali sono stati indicati come ostacoli alla gestione commerciale, sebbene il loro effetto preciso non sia stato quantificato. Anche in assenza di tale stima, la combinazione di maggiore produzione, scorte esistenti e domanda debole ha reso più difficili le vendite per le cantine uruguaiane.1
Le conseguenze lungo la filiera del vino
Il quadro regionale comprende dunque difficoltà distinte ma simultanee: l’Argentina registra un rallentamento della domanda interna, particolarmente evidente nei vini varietali; il Cile subisce esportazioni più deboli sia per il vino in bottiglia sia per quello sfuso; l’Uruguay deve commercializzare una vendemmia più abbondante mentre le scorte restano elevate in un mercato fiacco.1
Queste condizioni possono influenzare prezzi, promozioni e sviluppo dei prodotti nell’intero settore delle bevande. Possono inoltre accelerare gli sforzi dei produttori verso proposte più leggere, a minore gradazione e alternative, mentre cambiano le abitudini di consumo.1
Fonti
Scritto dalla redazione di Dionysus a partire dalle fonti qui sopra.